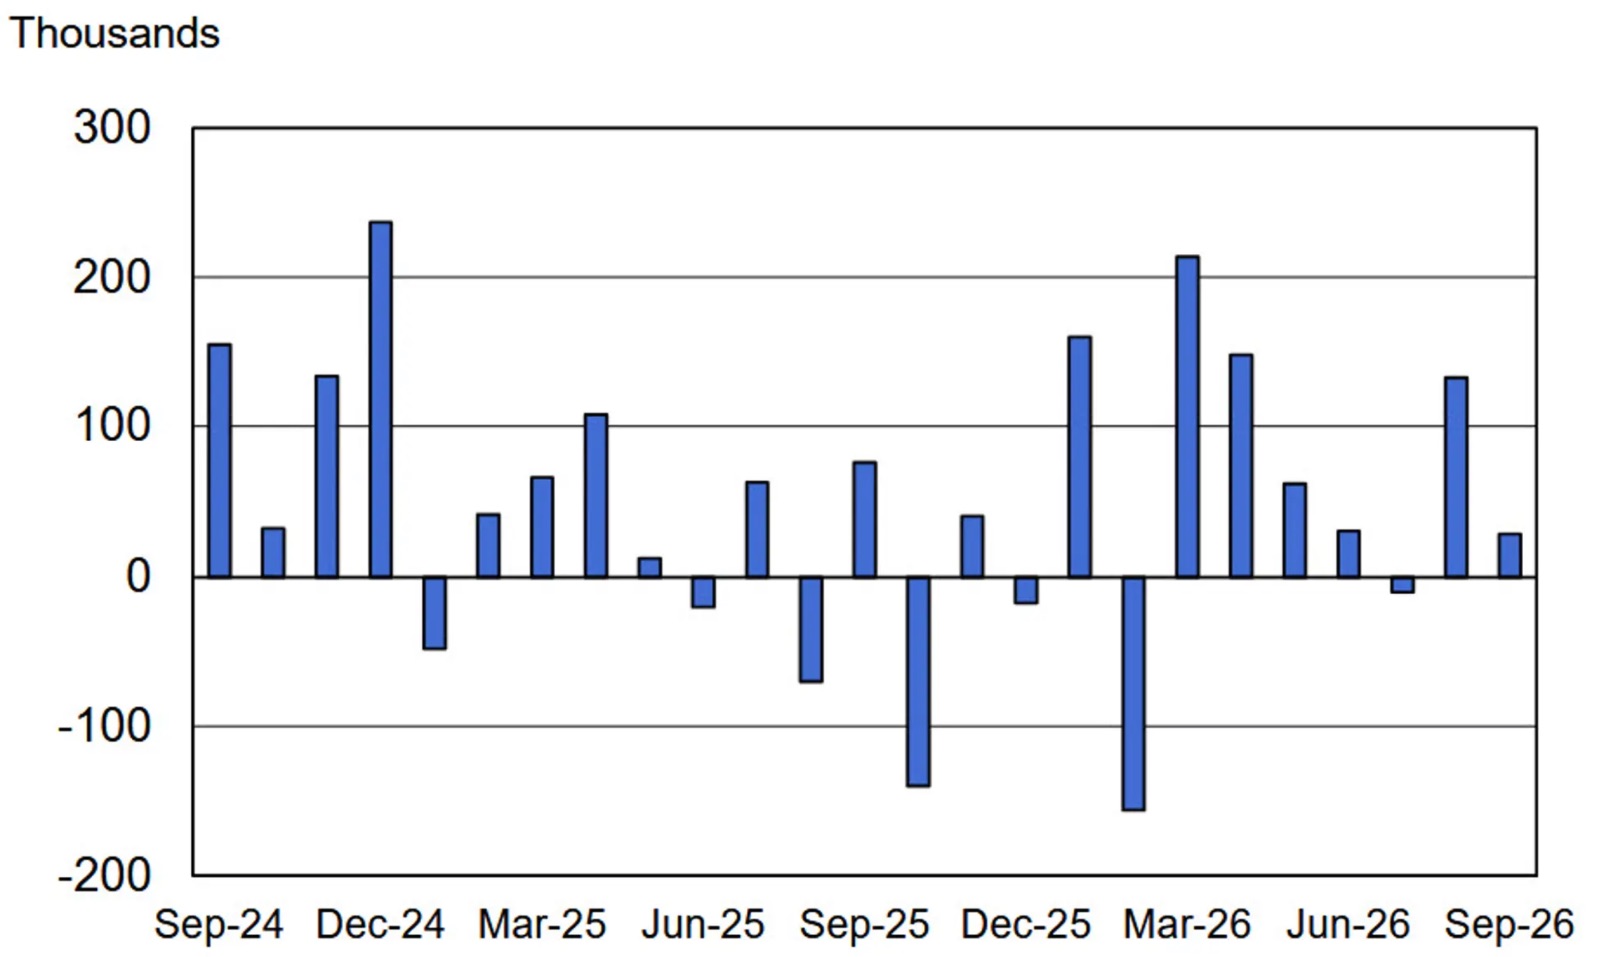
USD: Le NFP s'effondre à seulement 29K créations, la Fed ferme la porte à une hausse en octobre
10/3/2026
Créations d'emplois non-agricoles (headline)
Réel : +29K
Consensus : +90K
Précédent : +162K (révisé à +133K)
Révisions
Révision nette sur deux mois : -60K
Juillet désormais révisé à -10K (contraction)
Taux de chômage
Réel : 4,2%
Consensus : 4,1%
Précédent : 4,1%
Non arrondi : 4,1753% (contre 4,1413% précédemment), à peine au-dessus du seuil d'arrondi à 4,2%
Salaire horaire moyen M/M
Réel : +0,1%
Consensus : +0,3%
Écart très marqué, plus faible progression mensuelle de cette série
Salaire horaire moyen Y/Y
Réel : 3,0%
Consensus : 3,2%
Précédent : 3,2%
Heures travaillées
Réel : 34,4
Consensus : 34,3
Stabilité, pas de signe de réduction agressive des horaires
Emploi privé
Réel : +46K
Consensus : +85K
Précédent : +127K
Emploi gouvernemental
Réel : -17K
Précédent : +35K
Le vrai signal, un rapport faible sur quasiment tous les plans
Button le qualifie explicitement de "soft report almost across the board", le headline manque largement, le taux de chômage remonte, et la croissance salariale est nettement plus faible qu'attendu
Cette publication contredit frontalement toute la séquence hawkish documentée cette semaine dans cette série (ADP +90K, PCE core 3,0%, PIB révisé à 2,2%, claims stables, ISM Prices à 77,9%), un retournement brutal après plusieurs jours de données orientées dans l'autre sens
Réaction de marché immédiate, repricing dovish massif
Probabilité de hausse Fed en octobre : 28% avant la publication, 15% immédiatement après
USD/JPY : 157,60 avant, 157,15 après
Rendement 2 ans US : 4,78% avant, 4,72% après
Rendement 10 ans US : 5,23% avant, 5,17% après
Décembre désormais en question, seulement 88% de probabilité d'une hausse sur l'année entière
Le point clé, le salaire est le vrai signal pour la Fed
Button insiste, les chiffres de salaires sont probablement l'élément le plus important pour la Fed, et ils sont clairement faibles
+0,1% M/M (5 cents) et un ralentissement à 3,0% Y/Y vont dans le bon sens pour la trajectoire désinflationniste que Waller défendait depuis plusieurs semaines dans cette série
Ce chiffre referme directement le débat sur une hausse en octobre, sauf CPI extrêmement chaud entre-temps
Le contrepoids, l'enquête ménages nuance la lecture négative
Emploi (enquête ménages) : +406K
Population active : +485K
Taux de participation : 61,8% (+0,2pt)
Button explique que c'est pourquoi la hausse du chômage à 4,2% ne doit pas être lue comme franchement négative, elle reflète surtout plus de gens qui entrent sur le marché du travail, pas des licenciements massifs
Cohérence et rupture avec le narratif de cette série
Ce rapport brise net la dynamique hawkish construite sur quatre publications consécutives (ADP, PCE, PIB, ISM) documentée dans l'analyse précédente de cette série
Le point de vigilance déjà formulé avant cette publication, "le risque de surprise réside du côté d'une déception plutôt que d'une confirmation supplémentaire", se vérifie de façon spectaculaire
Implications
DXY : retournement baissier confirmé, le marché price désormais une Fed qui s'arrête, à l'opposé complet du narratif de la semaine, cohérent avec le repli immédiat de USD/JPY et des rendements observé dans l'article
EUR/USD, GBP/USD : rebond probable, l'écart de conviction Fed qui s'était creusé toute la semaine se referme brutalement
Le CPI à venir devient l'arbitre final identifié explicitement par Button, un chiffre très chaud serait désormais le seul scénario capable de relancer le débat sur octobre
Point de vigilance
Un seul rapport ne doit pas être surinterprété dans un sens comme dans l'autre, mais celui-ci est particulièrement dense en signaux cohérents (headline, salaires, révisions, chômage) qui pointent tous vers la faiblesse, contrairement aux publications dispersées des semaines précédentes
L'écart entre l'enquête établissements (faible) et l'enquête ménages (forte) est à surveiller, ces deux mesures divergent rarement autant, un signe de bruit statistique possible qui mérite confirmation sur les prochains mois
Le CPI devient la publication la plus importante du calendrier à venir, elle tranchera si ce NFP était un accident ponctuel ou le début d'un vrai ralentissement du marché du travail américain